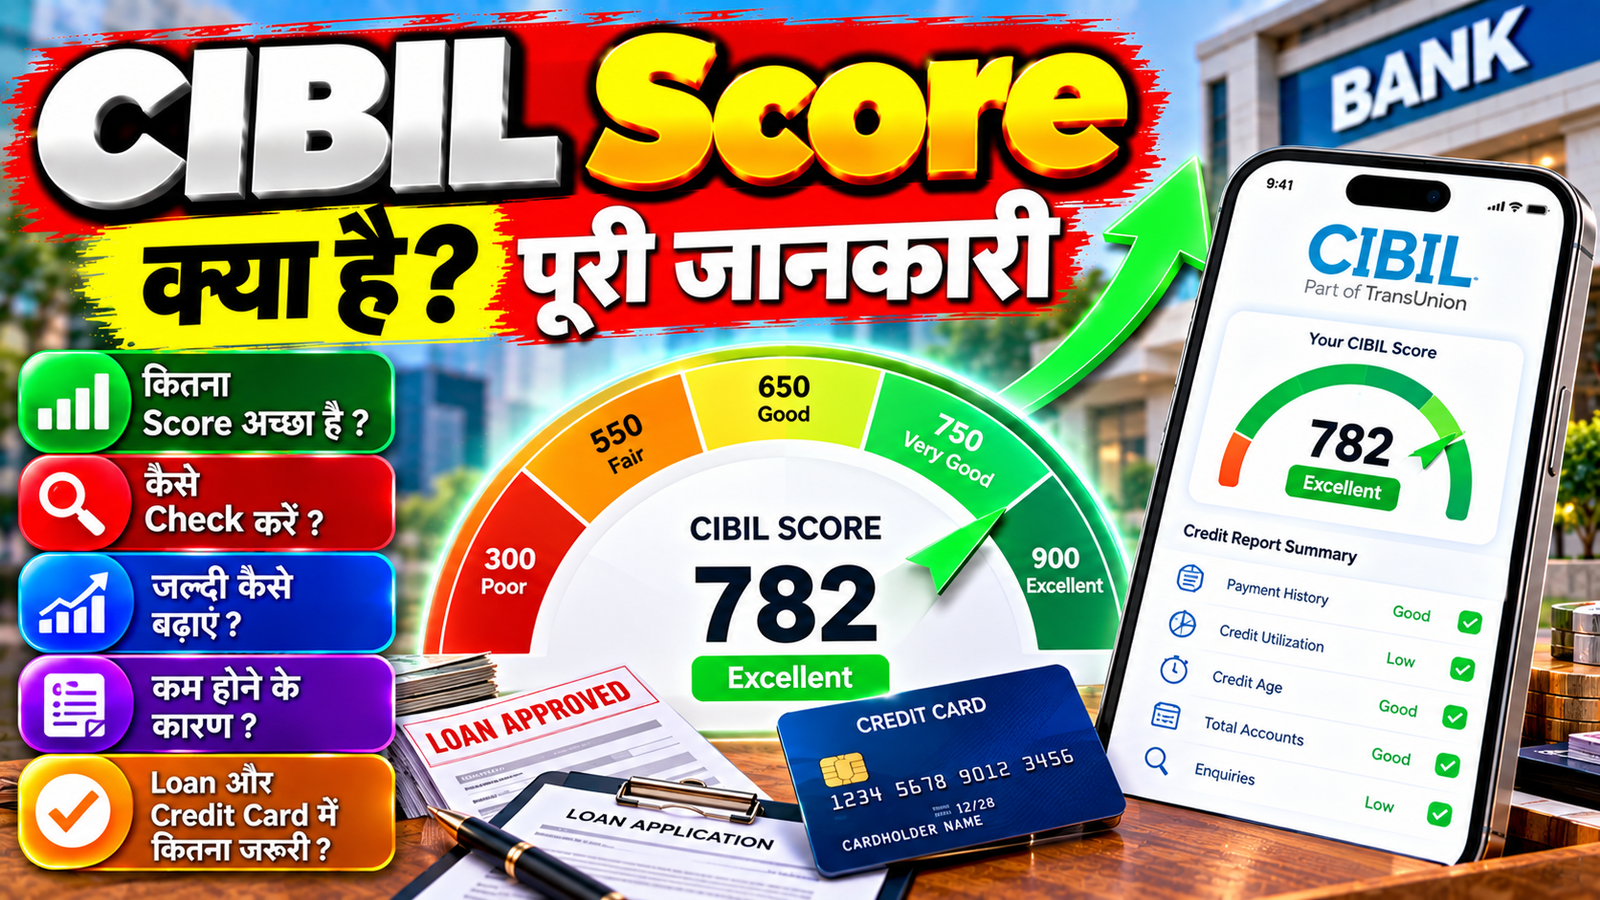
आज के समय में यदि आप Home Loan, Personal Loan, Car Loan, Credit Card या किसी अन्य वित्तीय सुविधा के लिए आवेदन करते हैं, तो बैंक सबसे पहले जिन चीजों को देखता है, उनमें CIBIL Score सबसे महत्वपूर्ण माना जाता है। बहुत से लोगों ने इसका नाम सुना होता है, लेकिन उन्हें यह नहीं पता होता कि CIBIL Score कैसे बनता है, इसे कैसे चेक किया जाता है और इसे बेहतर बनाने के लिए कौन-कौन सी आदतें अपनानी चाहिए।
अगर आपका CIBIL Score अच्छा है, तो भविष्य में लोन मिलने की संभावना बेहतर हो सकती है और बैंक आपकी प्रोफाइल को अधिक भरोसेमंद मान सकते हैं। वहीं, कम CIBIL Score होने पर आवेदन प्रक्रिया कठिन हो सकती है। इसलिए हर व्यक्ति को अपने CIBIL Score की जानकारी रखना और उसे सही बनाए रखना जरूरी है।
इस लेख में हम आसान हिंदी में विस्तार से जानेंगे कि CIBIL Score क्या है, यह कैसे काम करता है, कितना स्कोर अच्छा माना जाता है, इसे कैसे चेक करें और जल्दी सुधारने के लिए क्या किया जा सकता है।
CIBIL Score क्या होता है?
CIBIL Score एक तीन अंकों का स्कोर होता है, जो किसी व्यक्ति की क्रेडिट हिस्ट्री और पुराने भुगतान रिकॉर्ड के आधार पर तैयार किया जाता है। यह स्कोर यह दिखाने की कोशिश करता है कि आपने पहले लिए गए लोन या क्रेडिट कार्ड का भुगतान किस तरह किया है।
बैंक और वित्तीय संस्थान इसे देखकर आपके वित्तीय व्यवहार को समझने की कोशिश कर सकते हैं। इसलिए यह केवल एक संख्या नहीं, बल्कि आपकी क्रेडिट प्रोफाइल का महत्वपूर्ण हिस्सा माना जाता है।
CIBIL Score क्यों महत्वपूर्ण है?
बहुत से लोग सोचते हैं कि CIBIL Score केवल लोन लेने वालों के लिए जरूरी होता है, लेकिन वास्तव में इसका महत्व इससे कहीं अधिक हो सकता है।
अच्छा CIBIL Score होने पर—
- लोन प्रक्रिया आसान हो सकती है।
- बेहतर ब्याज दर मिलने की संभावना बढ़ सकती है।
- Credit Card के लिए आवेदन मजबूत हो सकता है।
- भविष्य में वित्तीय सेवाओं का लाभ लेना आसान हो सकता है।
हालांकि, अंतिम निर्णय हमेशा बैंक की नीति पर निर्भर करता है।
CIBIL Score कितना होना चाहिए?
अलग-अलग बैंक अपनी पात्रता के अनुसार निर्णय लेते हैं, लेकिन सामान्य रूप से अधिक स्कोर को बेहतर माना जाता है।
इसलिए लक्ष्य हमेशा अपने CIBIL Score को स्वस्थ और स्थिर बनाए रखने का होना चाहिए।
CIBIL Score कैसे बनता है?
यह स्कोर कई वित्तीय व्यवहारों से प्रभावित हो सकता है।
1. समय पर EMI भुगतान
यदि आप हर महीने समय पर EMI भरते हैं, तो यह सकारात्मक माना जा सकता है।
2. Credit Card भुगतान
समय पर कार्ड बिल जमा करना महत्वपूर्ण भूमिका निभा सकता है।
3. पुराने क्रेडिट खाते
लंबे समय से अच्छे रिकॉर्ड वाले खाते उपयोगी हो सकते हैं।
4. क्रेडिट उपयोग
जिम्मेदारी से क्रेडिट का उपयोग करना बेहतर माना जाता है।
5. बार-बार आवेदन
कम समय में बहुत अधिक लोन आवेदन अतिरिक्त जांच का कारण बन सकते हैं।
CIBIL Report क्या होती है?
बहुत से लोग CIBIL Score और CIBIL Report को एक ही समझ लेते हैं।
- CIBIL Score एक संख्या होती है।
- CIBIL Report में आपके पुराने लोन, भुगतान रिकॉर्ड और अन्य संबंधित जानकारी शामिल हो सकती है।
यदि आपको अपने रिकॉर्ड की पूरी जानकारी चाहिए, तो रिपोर्ट उपयोगी हो सकती है।
CIBIL Score कैसे चेक करें?
आज कई बैंक और अधिकृत डिजिटल प्लेटफॉर्म CIBIL Score देखने की सुविधा उपलब्ध कराते हैं। आमतौर पर पहचान सत्यापन के बाद स्कोर देखा जा सकता है।
स्कोर समय-समय पर जांचना उपयोगी माना जाता है ताकि किसी संभावित गलती का पता चल सके।
CIBIL Score कम होने के कारण
कई छोटी आदतें धीरे-धीरे स्कोर को प्रभावित कर सकती हैं।
- EMI देर से भरना।
- Credit Card बिल समय पर न भरना।
- पुराने बकाया लंबे समय तक रखना।
- बार-बार नया लोन आवेदन करना।
- वित्तीय अनुशासन की कमी।
इन कारणों से बचना बेहतर माना जाता है।
CIBIL Score जल्दी कैसे बढ़ाएं?
यदि आपका स्कोर कम है, तो कुछ अच्छी आदतें समय के साथ सुधार में मदद कर सकती हैं।
समय पर भुगतान करें
यह सबसे महत्वपूर्ण कदम माना जाता है।
Credit Card का जिम्मेदारी से उपयोग करें
पूरी सीमा खर्च करने के बजाय नियंत्रित उपयोग बेहतर हो सकता है।
पुराने खाते बनाए रखें
जहां उचित हो, पुराने अच्छे रिकॉर्ड वाले खातों का महत्व हो सकता है।
अनावश्यक आवेदन से बचें
केवल जरूरत होने पर ही आवेदन करें।
रिकॉर्ड नियमित जांचें
समय-समय पर रिपोर्ट देखने से त्रुटियां पकड़ने में मदद मिल सकती है।
CIBIL Score सुधारने में कितना समय लग सकता है?
यह हर व्यक्ति की स्थिति पर निर्भर करता है। यदि लगातार समय पर भुगतान किया जाए और जिम्मेदार वित्तीय आदतें अपनाई जाएं, तो समय के साथ सुधार देखने को मिल सकता है।
CIBIL Score और Home Loan
Home Loan जैसे बड़े लोन में बैंक कई बातों पर विचार करते हैं और CIBIL Score उनमें से एक महत्वपूर्ण कारक हो सकता है।
CIBIL Score और Personal Loan
Personal Loan लेते समय भी बैंक आपके भुगतान रिकॉर्ड और अन्य पात्रता शर्तों को देख सकते हैं।
CIBIL Score और Credit Card
जिम्मेदारी से उपयोग किया गया Credit Card भविष्य में बेहतर वित्तीय रिकॉर्ड बनाए रखने में मदद कर सकता है।
पहली बार CIBIL Score बनाने वालों के लिए सुझाव
यदि आपने पहले कभी कोई क्रेडिट सुविधा इस्तेमाल नहीं की है, तो शुरुआत जिम्मेदारी से करना बेहतर माना जाता है।
- समय पर भुगतान करें।
- जरूरत से ज्यादा खर्च न करें।
- रिकॉर्ड नियमित देखें।
- वित्तीय अनुशासन बनाए रखें।
CIBIL Score से जुड़े सामान्य मिथक
क्या बार-बार Score चेक करने से नुकसान होता है?
लोग अक्सर ऐसा मानते हैं, लेकिन स्कोर देखने और औपचारिक लोन आवेदन की प्रक्रिया अलग हो सकती है।
क्या केवल Credit Card रखने से अच्छा Score बन जाता है?
नहीं, उपयोग का तरीका और भुगतान रिकॉर्ड अधिक महत्वपूर्ण माना जाता है।
क्या बिना लोन के भी CIBIL Score हो सकता है?
यह आपके उपयोग किए गए क्रेडिट उत्पादों और रिकॉर्ड पर निर्भर कर सकता है।
CIBIL Score बेहतर बनाए रखने के लिए दैनिक आदतें
- भुगतान की तारीख का रिमाइंडर रखें।
- EMI समय पर भरें।
- खर्च पर नियंत्रण रखें।
- पुराने बकाया जल्द निपटाएं।
- वित्तीय रिकॉर्ड समय-समय पर देखें।
आवेदन करते समय होने वाली सामान्य गलतियां
- भुगतान में देरी।
- जरूरत से ज्यादा क्रेडिट उपयोग।
- कई जगह एक साथ आवेदन।
- रिपोर्ट की जांच न करना।
- वित्तीय योजना न बनाना।
इन गलतियों से बचकर बेहतर वित्तीय अनुशासन बनाए रखा जा सकता है।
क्या CIBIL Score भविष्य के लिए महत्वपूर्ण है?
यदि आप आने वाले समय में घर, कार, बिजनेस या किसी अन्य उद्देश्य के लिए लोन लेने की योजना बना रहे हैं, तो अच्छा CIBIL Score आपकी वित्तीय तैयारी का एक महत्वपूर्ण हिस्सा हो सकता है। हालांकि, बैंक हमेशा अन्य पात्रता शर्तों को भी ध्यान में रखते हैं।
निष्कर्ष
CIBIL Score आपके वित्तीय व्यवहार का महत्वपूर्ण संकेत माना जाता है। समय पर EMI और Credit Card भुगतान, जिम्मेदारी से क्रेडिट उपयोग और नियमित रूप से अपना रिकॉर्ड जांचने जैसी आदतें लंबे समय में बेहतर वित्तीय प्रोफाइल बनाने में मदद कर सकती हैं। इसलिए आज से ही अपने CIBIL Score पर ध्यान देना और अच्छी वित्तीय आदतें अपनाना भविष्य के लिए एक समझदारी भरा कदम हो सकता है।