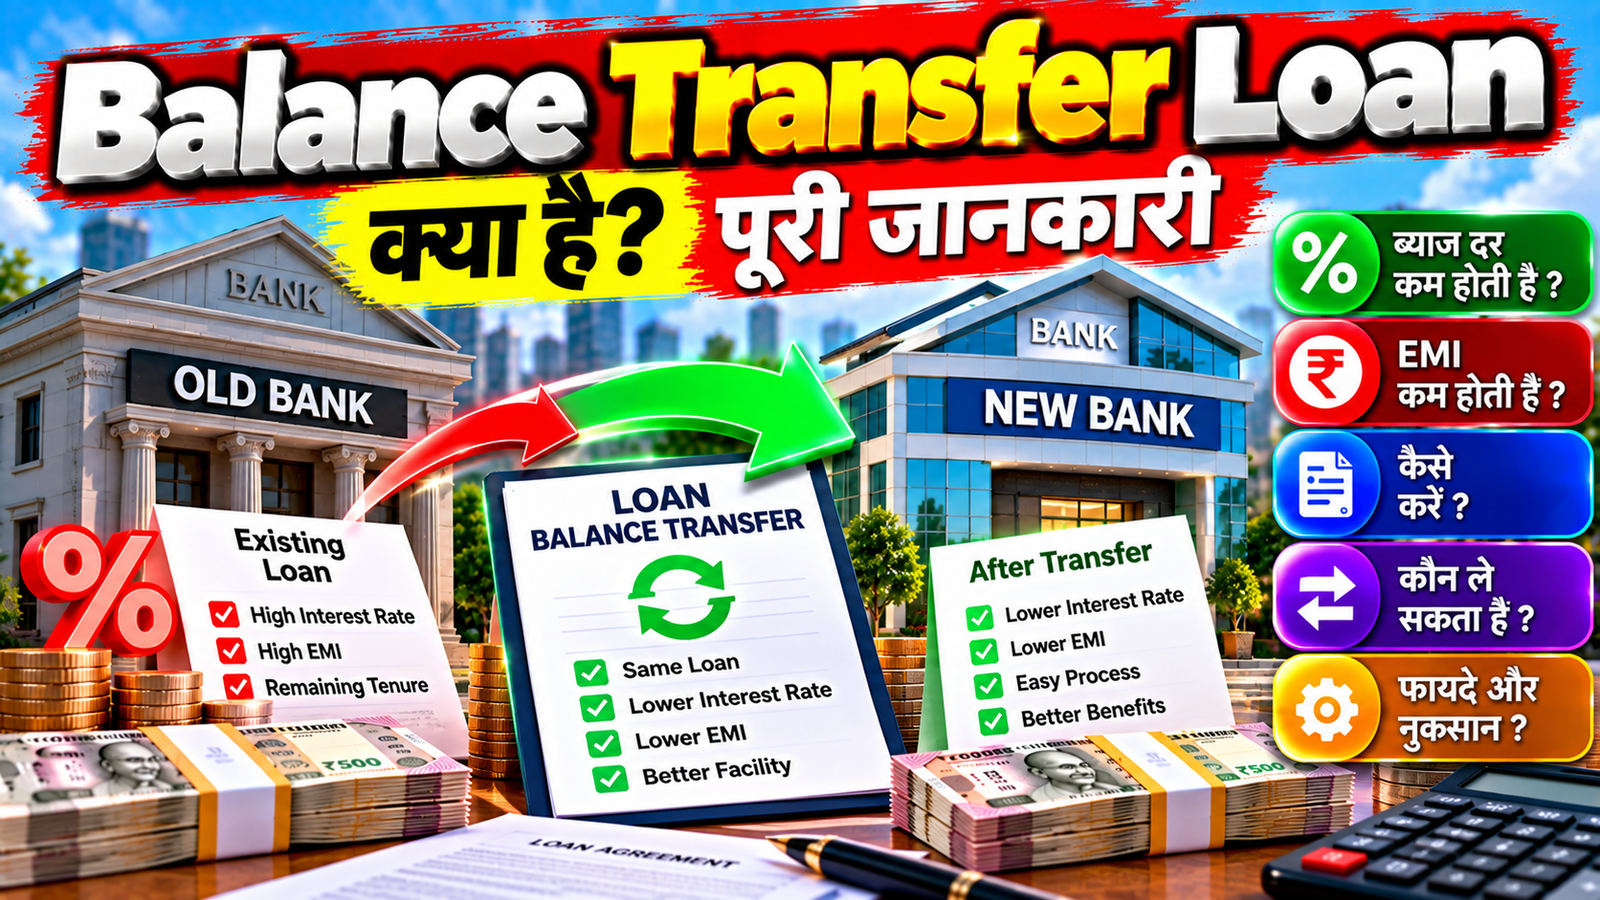
आज के समय में लाखों लोग Home Loan, Personal Loan, Car Loan या दूसरे प्रकार के लोन की EMI हर महीने भरते हैं। लेकिन कई बार ऐसा होता है कि जिस बैंक से आपने पहले लोन लिया था, उसके मुकाबले बाद में किसी दूसरे बैंक की ब्याज दर या शर्तें बेहतर दिखाई देने लगती हैं। ऐसे में Balance Transfer Loan एक ऐसा विकल्प हो सकता है, जिसकी मदद से कुछ परिस्थितियों में अपना मौजूदा लोन दूसरे बैंक में ट्रांसफर किया जा सकता है।
हालांकि, बहुत से लोगों को यह नहीं पता होता कि Balance Transfer क्या होता है, यह कैसे काम करता है, कब करना सही हो सकता है और इसमें किन बातों का ध्यान रखना चाहिए। इस लेख में हम आसान हिंदी में विस्तार से समझेंगे कि Balance Transfer Loan क्या है, इसके फायदे और संभावित नुकसान क्या हैं और आवेदन करने से पहले किन बातों की जांच करनी चाहिए।
Balance Transfer Loan क्या होता है?
Balance Transfer Loan वह प्रक्रिया है जिसमें आपका मौजूदा लोन एक बैंक या वित्तीय संस्था से दूसरे बैंक में स्थानांतरित किया जा सकता है। इसका मतलब यह नहीं है कि आपका पुराना लोन खत्म हो जाता है, बल्कि नया बैंक आपकी शर्तों के अनुसार उस बकाया राशि को अपने पास ले सकता है और उसके बाद आप EMI नए बैंक को जमा करते हैं।
इस प्रक्रिया का उद्देश्य अक्सर बेहतर ब्याज दर, सुविधाजनक EMI या दूसरी बेहतर शर्तों का लाभ लेना होता है। हालांकि, यह हर स्थिति में फायदेमंद हो, ऐसा जरूरी नहीं है।
Balance Transfer कैसे काम करता है?
सबसे पहले नया बैंक आपके मौजूदा लोन की जानकारी, बकाया राशि और भुगतान रिकॉर्ड की जांच करता है। यदि आप उसकी पात्रता पूरी करते हैं, तो नया बैंक प्रक्रिया आगे बढ़ा सकता है। इसके बाद आवश्यक दस्तावेजों की जांच होती है और प्रक्रिया पूरी होने पर आपका बकाया लोन नए बैंक में स्थानांतरित हो सकता है।
उसके बाद भविष्य की EMI नए बैंक के अनुसार जमा की जाती है।
किन लोन पर Balance Transfer किया जा सकता है?
हर बैंक की नीति अलग हो सकती है, लेकिन सामान्य रूप से कुछ प्रकार के लोन पर यह सुविधा उपलब्ध हो सकती है।
- Home Loan
- Personal Loan
- Loan Against Property
- कुछ अन्य पात्र लोन
आवेदन करने से पहले नए बैंक की पात्रता जरूर जांचनी चाहिए।
लोग Balance Transfer क्यों करते हैं?
इसके पीछे कई कारण हो सकते हैं।
- कम ब्याज दर मिलने की संभावना
- EMI का बेहतर प्रबंधन
- बेहतर ग्राहक सेवा
- अतिरिक्त सुविधाएं
- Top-Up Loan का विकल्प (जहां उपलब्ध हो)
Balance Transfer के प्रमुख फायदे
कम ब्याज दर मिलने की संभावना
यदि नया बैंक बेहतर दर प्रदान करता है, तो कुल भुगतान प्रभावित हो सकता है।
EMI में बदलाव
कुछ मामलों में मासिक किस्त अधिक सुविधाजनक हो सकती है।
अतिरिक्त सुविधा
कुछ बैंक अतिरिक्त वित्तीय विकल्प भी उपलब्ध करा सकते हैं।
बेहतर सेवा
कई लोग बेहतर डिजिटल सुविधाओं या ग्राहक सेवा के कारण भी बैंक बदलते हैं।
Balance Transfer के संभावित नुकसान
केवल ब्याज दर देखकर निर्णय लेना सही नहीं होता। कुछ अतिरिक्त बातें भी ध्यान में रखनी चाहिए।
- प्रोसेसिंग फीस
- दस्तावेज़ी प्रक्रिया
- समय लगना
- बैंक की अलग शर्तें
इसलिए कुल लागत को समझना जरूरी है।
कौन Balance Transfer कर सकता है?
सामान्य रूप से निम्न बातें महत्वपूर्ण हो सकती हैं।
- पहले से चल रहा पात्र लोन।
- नियमित EMI भुगतान।
- अच्छा भुगतान रिकॉर्ड।
- नए बैंक की पात्रता पूरी करना।
जरूरी दस्तावेज
आमतौर पर इन दस्तावेजों की आवश्यकता पड़ सकती है।
- आधार कार्ड
- पैन कार्ड
- पहचान प्रमाण
- पता प्रमाण
- आय प्रमाण
- बैंक स्टेटमेंट
- मौजूदा लोन की जानकारी
- पासपोर्ट साइज फोटो
कुछ मामलों में अतिरिक्त दस्तावेज भी मांगे जा सकते हैं।
Balance Transfer से पहले किन बातों की तुलना करें?
निर्णय लेने से पहले इन बातों की तुलना करना उपयोगी हो सकता है।
- ब्याज दर
- प्रोसेसिंग फीस
- EMI
- शेष लोन अवधि
- अन्य शुल्क
- बैंक की शर्तें
EMI पर क्या असर पड़ सकता है?
Balance Transfer के बाद EMI में बदलाव हो सकता है।
यह कई बातों पर निर्भर करता है।
- नई ब्याज दर
- नई अवधि
- बैंक की योजना
इसलिए पहले अनुमान समझना बेहतर होता है।
Balance Transfer के लिए आवेदन कैसे करें?
आज कई बैंक ऑनलाइन और ऑफलाइन दोनों तरीके से आवेदन स्वीकार करते हैं।
सामान्य प्रक्रिया—
- नया बैंक चुनें।
- पात्रता जांचें।
- आवेदन फॉर्म भरें।
- दस्तावेज जमा करें।
- सत्यापन होगा।
- प्रक्रिया पूरी होने पर लोन ट्रांसफर हो सकता है।
Balance Transfer कब करने पर विचार किया जा सकता है?
कुछ परिस्थितियों में लोग इस विकल्प पर विचार कर सकते हैं।
- यदि ब्याज दर में स्पष्ट अंतर हो।
- यदि लोन की पर्याप्त अवधि बाकी हो।
- यदि कुल लागत कम होने की संभावना हो।
- यदि बैंक की नई शर्तें अधिक सुविधाजनक हों।
हालांकि, हर व्यक्ति की स्थिति अलग होती है।
Balance Transfer और Top-Up Loan में अंतर
| Balance Transfer | Top-Up Loan |
|---|---|
| बैंक बदल सकता है | अतिरिक्त राशि |
| मौजूदा लोन ट्रांसफर | पहले से लोन पर अतिरिक्त लोन |
| नई शर्तें | मौजूदा लोन से जुड़ा विकल्प |
समय पर भुगतान क्यों जरूरी है?
यदि आपका भुगतान रिकॉर्ड अच्छा रहता है, तो भविष्य में वित्तीय सेवाओं का लाभ लेना आसान हो सकता है। इसलिए EMI हमेशा समय पर जमा करने की कोशिश करनी चाहिए।
आवेदन करते समय होने वाली सामान्य गलतियां
- केवल कम ब्याज देखकर फैसला लेना।
- प्रोसेसिंग फीस नजरअंदाज करना।
- कुल भुगतान का हिसाब न लगाना।
- दस्तावेज अधूरे जमा करना।
- नई शर्तें न पढ़ना।
इन गलतियों से बचकर बेहतर निर्णय लिया जा सकता है।
पहली बार Balance Transfer करने वालों के लिए सुझाव
यदि आप पहली बार यह प्रक्रिया करने की सोच रहे हैं, तो पहले अपने मौजूदा बैंक से बकाया राशि की जानकारी लें। उसके बाद नए बैंक की ब्याज दर, शुल्क और कुल भुगतान की तुलना करें। केवल EMI कम होने पर निर्णय लेने के बजाय पूरी लागत को समझना ज्यादा महत्वपूर्ण होता है।
क्या Balance Transfer Loan लेना सही फैसला हो सकता है?
यदि नए बैंक की शर्तें वास्तव में आपके लिए अधिक सुविधाजनक हैं और कुल लागत कम होने की संभावना है, तो Balance Transfer एक उपयोगी विकल्प हो सकता है। लेकिन अंतिम निर्णय लेने से पहले सभी शुल्क, ब्याज दर, EMI और नियमों को अच्छी तरह समझना जरूरी है।
निष्कर्ष
Balance Transfer Loan कुछ परिस्थितियों में पुराने लोन को बेहतर शर्तों के साथ दूसरे बैंक में स्थानांतरित करने का विकल्प प्रदान कर सकता है। सही तुलना, सभी शुल्कों की जांच और अपनी वित्तीय स्थिति को ध्यान में रखकर लिया गया निर्णय भविष्य में आर्थिक संतुलन बनाए रखने में मदद कर सकता है। इसलिए किसी भी आवेदन से पहले पूरी जानकारी हासिल करना और सभी शर्तों को ध्यान से पढ़ना सबसे समझदारी भरा कदम माना जाता है।